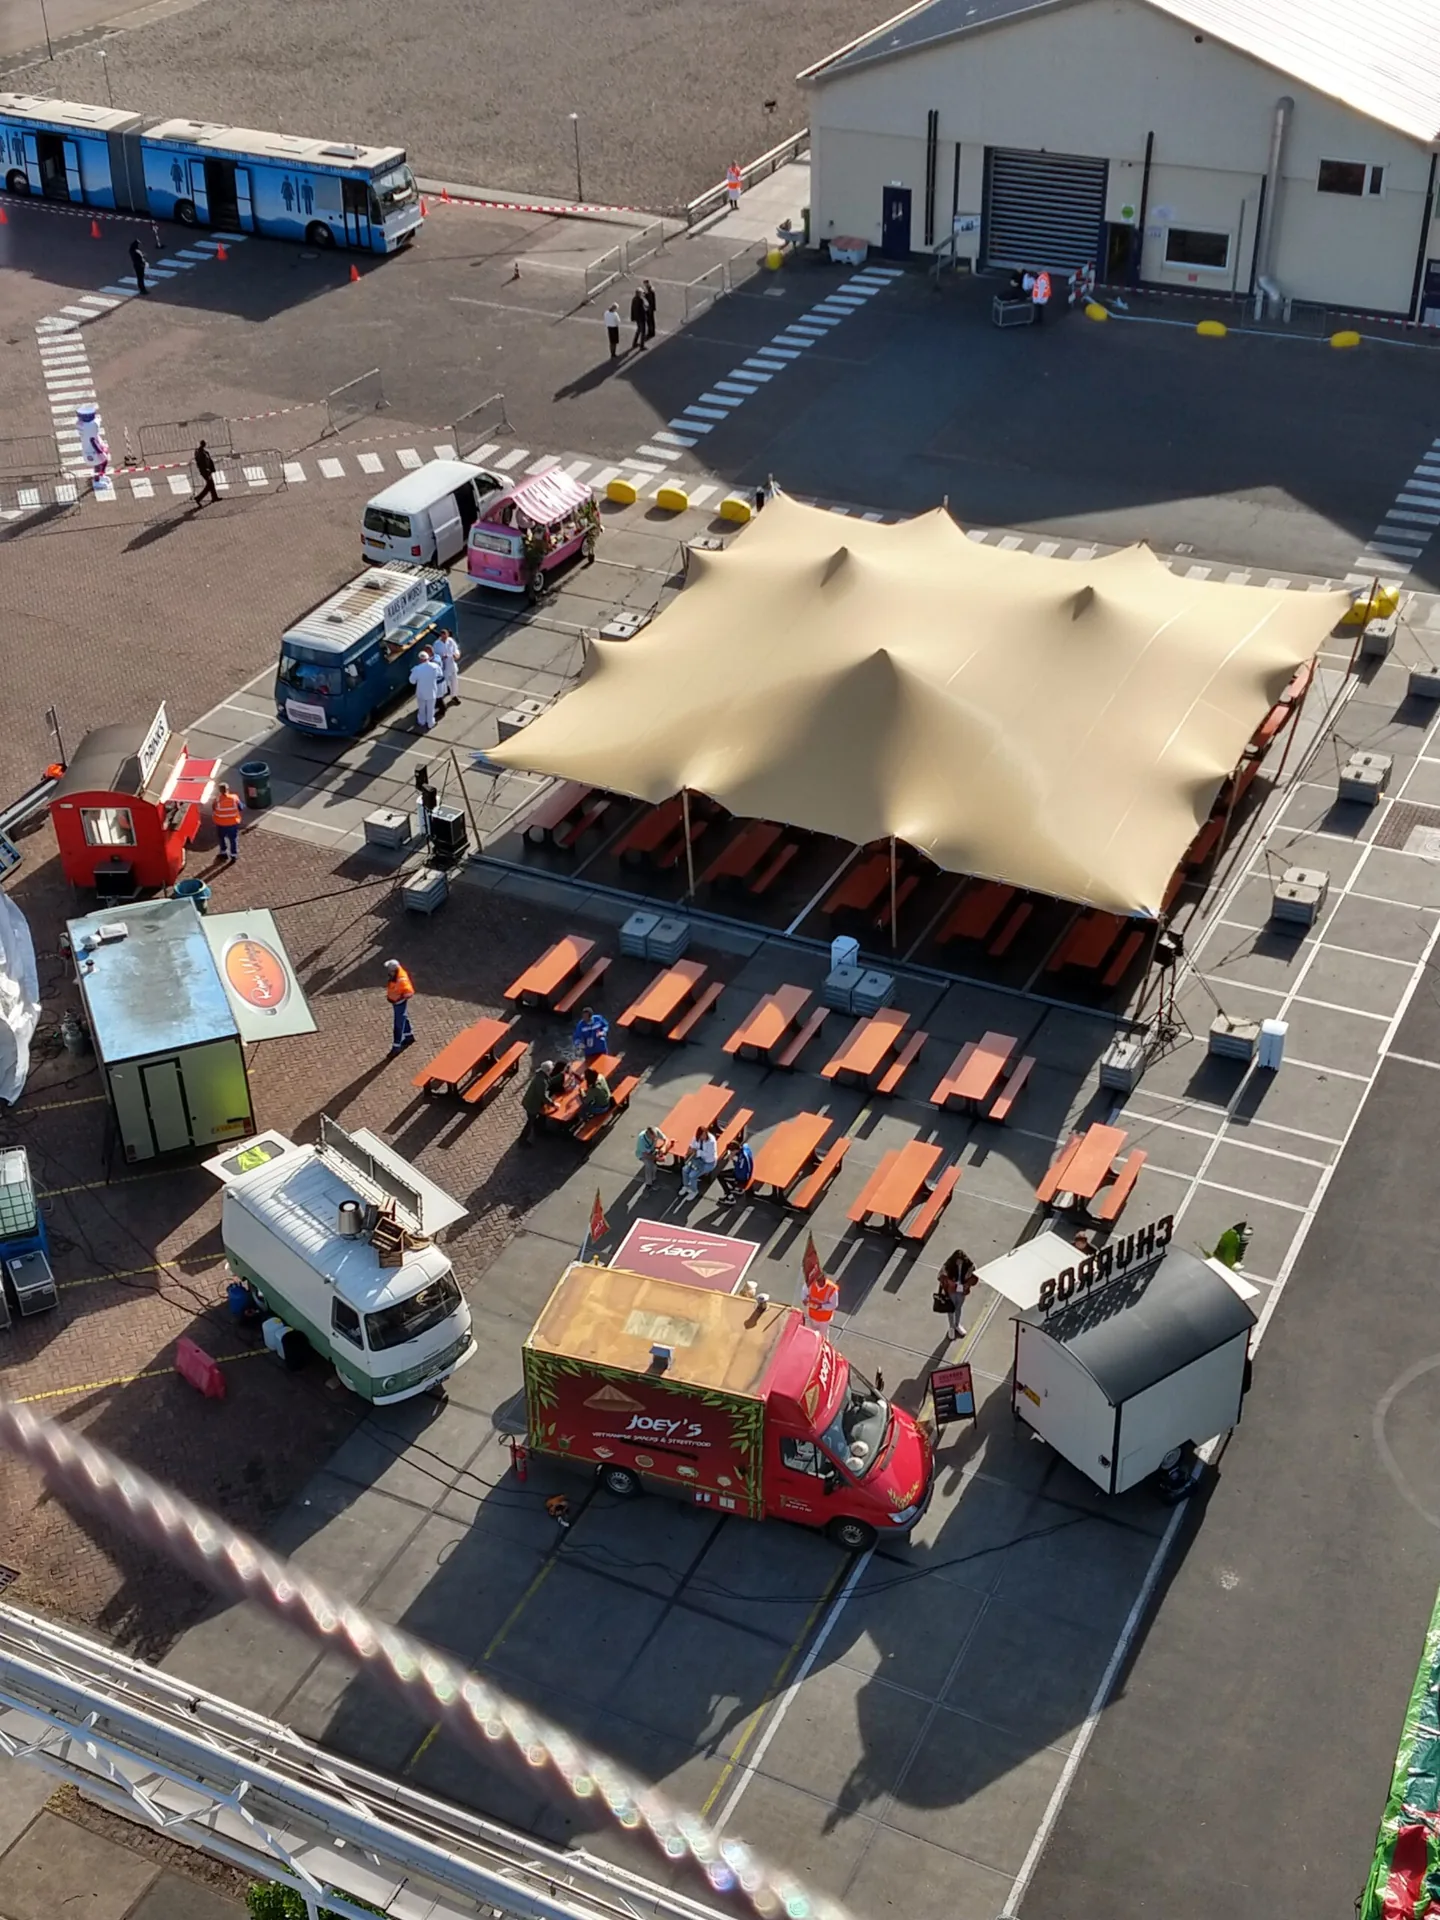
De werkkostenregeling bij een personeelsfeest op eigen terrein
Bedrijfsfeest, personeelsfeest of borrel: voor de Belastingdienst is het allemaal een personeelsfeest. Een borrel of bbq op jullie parkeerplaats valt fiscaal anders uit dan hetzelfde feest in een gehuurde zaal.
Op eigen terrein rekent de Belastingdienst drank en hapjes als 0 euro loon: je betaalt er geen belasting over en ze gebruiken niets van je vrije ruimte. Een maaltijd telt voor 4,05 euro. Wij zetten de trucks neer. Dit is wat je boekhouder wil weten.
Liever bellen? 010 261 4199
 4,8 op Google · 500+ zakelijke evenementen per jaar
Jullie parkeerplaats is een werkplek
Net als de hal, de kantine en de bouwplaats. Daar geldt de nihilwaardering.
€ 4,05 per maaltijd. Niet de factuur.
Normbedrag maaltijd op de werkplek, 2026
De locatie bepaalt wat het feest fiscaal kost
De werkkostenregeling is de regeling waarmee je als werkgever onbelast dingen aan je mensen geeft. Elk jaar heb je een vrije ruimte: in 2026 twee procent van de loonsom tot 400.000 euro en 1,18 procent daarboven. Alles wat je daarin onderbrengt blijft belastingvrij. Wat erboven komt, kost je 80 procent eindheffing.
Een personeelsfeest valt onder die regeling. Maar de Belastingdienst kijkt eerst naar de plek. Vieren jullie op een locatie waarvoor je zelf arboverantwoordelijk bent, dan is dat een werkplek. Drank en hapjes zijn daar geen loon voor je medewerkers: de Belastingdienst zet de waarde op 0 euro. Dat heet de nihilwaardering. Ze kosten dus geen belasting en geen vrije ruimte. Alleen een maaltijd telt, en dan niet voor wat hij kost, maar voor een vast bedrag van 4,05 euro. Dit geldt ook als het feest puur feest is: een zakelijk programma is op eigen terrein geen voorwaarde. Het moet wel redelijk blijven. Een feest dat buiten proportie is, bekijkt de Belastingdienst apart.
Huur je een zaal, een strandtent of een boot, dan is het hele feest loon. De factuur inclusief btw gaat in de vrije ruimte. Precies daarom zetten wij de trucks op jullie eigen terrein: dan hou je de vrije ruimte over voor het kerstpakket.
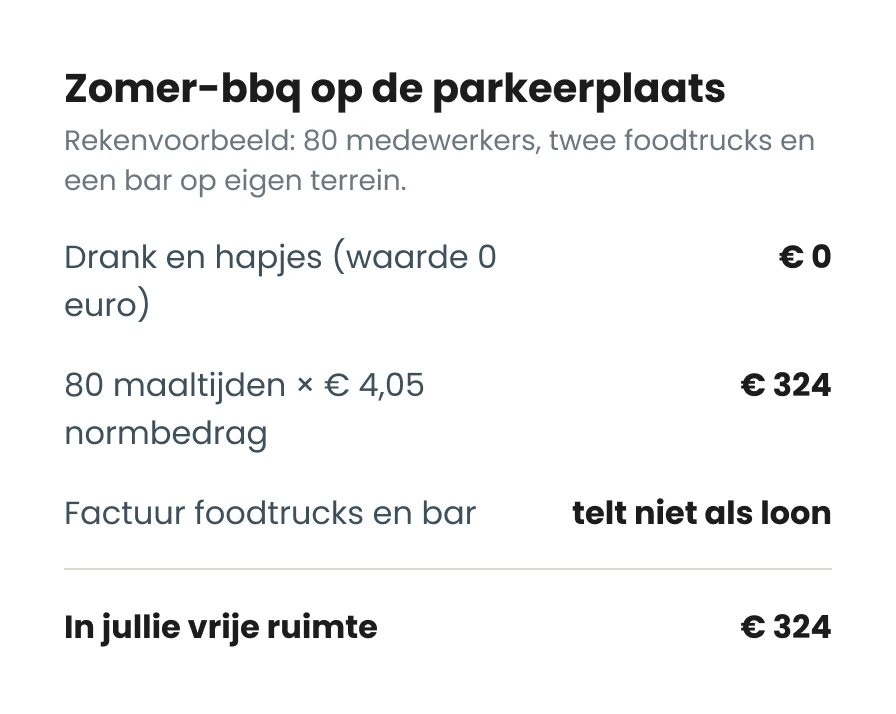
Op eigen terrein telt alleen de maaltijd
Zet je de foodtrucks op de parkeerplaats, in de hal of op de binnenplaats, dan viert je team op een werkplek. De Belastingdienst zet de waarde van drank en hapjes daar op 0 euro: geen loon, geen belasting, geen vrije ruimte. Voor elke maaltijd reken je 4,05 euro, wat de truck ook kost.
- Drank, borrelhapjes en ijs: 0 euro loon, dus geen belasting en geen vrije ruimte
- Maaltijd: vast normbedrag van 4,05 euro per persoon
- Muziek en aankleding: volgens de Belastingdienst op de werkplek ook 0 euro. Laat je accountant dit bevestigen.
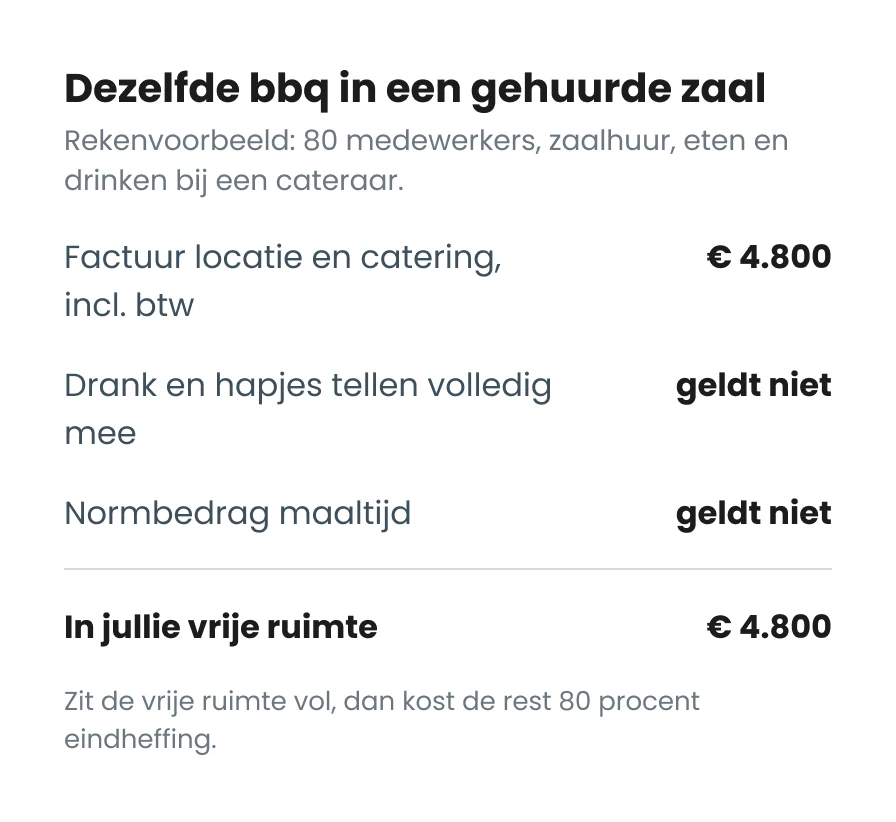
Op een externe locatie telt de hele factuur
Huur je een zaal, een strandpaviljoen of een boot, dan is het feest loon van je medewerkers. Je neemt het factuurbedrag inclusief btw en wijst het aan als eindheffingsloon. Dat bedrag gaat in de vrije ruimte. Is die vol, dan betaal je als werkgever 80 procent eindheffing over de rest.
- Drank en hapjes tellen volledig mee als loon
- De maaltijd telt voor de echte prijs, niet voor 4,05 euro
- Uitzondering: zakelijk programma met een bijkomstige borrel
Wij zijn foodtruckmensen, geen fiscalisten.
Alles op deze pagina komt uit het Handboek Loonheffingen 2026 en de vragen en antwoorden van de Belastingdienst. Het laatste woord over jullie situatie heeft je accountant. Stuur die deze pagina, dan hoef jij niets uit te leggen.
Opent je e-mail met een link naar deze pagina.
Wat telt als werkplek, en wat niet
De regel uit het Handboek Loonheffingen: een werkplek is elke plaats waar jullie mensen werken en waarvoor jullie zelf arboverantwoordelijk zijn. Bij een feest geldt dat ruim: ook het terrein van een andere vestiging telt. Een gehuurde tent op jullie eigen parkeerplaats telt dus mee. Een gehuurd weiland naast het pand of de openbare weg niet.
Twijfel je over jullie locatie? Vraag het je accountant, of bel ons: wij hebben het vaker meegemaakt.
Wel een werkplek
- De parkeerplaats of parkeergarage van het bedrijf
- De hal, de loods of de kantine
- Het eigen buitenterrein of de binnenplaats
- De bouwplaats waar jullie ploeg werkt
- Het terrein van een andere vestiging
- Een gehuurde tent of overkapping op jullie eigen terrein
Geen werkplek
- Een gehuurde zaal of evenementenlocatie
- Restaurant, café of strandpaviljoen
- Boot, bus of festivalterrein
- Een gehuurd weiland naast het pand, of de openbare weg
- Een terrein waar jullie geen arboverantwoordelijkheid hebben
De rest van de regeling, in drie cijfers
2%
Vrije ruimte in 2026
Twee procent van de loonsom tot 400.000 euro, daarboven 1,18 procent. Een bedrijf met 2 miljoen loonsom heeft ruim 26.000 euro vrije ruimte. Het feest op eigen terrein gebruikt daar maar een paar honderd euro van.
€ 2.400
Per persoon per jaar is gebruikelijk
Wat je aanwijst moet gebruikelijk zijn. Tot 2.400 euro per medewerker per jaar vindt de Belastingdienst het in alle redelijkheid gebruikelijk. Een foodtruckfeest komt daar niet in de buurt.
80%
Eindheffing boven de vrije ruimte
Kom je over de vrije ruimte, dan betaal jij als werkgever 80 procent over het deel erboven. Je medewerkers merken er niets van. Afrekenen doe je uiterlijk in de aangifte over het tweede tijdvak van 2027.
Bron: Handboek Loonheffingen 2026 van de Belastingdienst (uitgave maart 2026), paragraaf 4.2, hoofdstuk 10 en 22, en de pagina Wat is de werkkostenregeling op belastingdienst.nl. Wij zijn foodtruckmensen, geen fiscalisten: leg jullie situatie voor aan de accountant.
Zo houd je het simpel voor de boekhouder
Je hoeft een feest op de werkplek niet per medewerker te administreren. Het totaal aantal maaltijden is genoeg. Wij zorgen dat de factuur de rest vertelt.
- Factuur met datum, locatie en aantal gasten. Onze factuur noemt de datum, jullie adres en het aantal personen. Daarmee kan de boekhouder zien dat het feest op de werkplek was.
- Tel de maaltijden. Aantal gasten dat een maaltijd kreeg, keer 4,05 euro. Bij een borrel met alleen hapjes en drank is het bedrag nul.
- Wijs het aan als eindheffingsloon. De boekhouder zet dat bedrag in de vrije ruimte, in het aangiftetijdvak van het feest. Niet op de loonstrook van je mensen.
- Reken het jaar af. Blijft het totaal van alle aangewezen kosten onder de vrije ruimte, dan is er niets te betalen. Anders 80 procent over het meerdere, uiterlijk bij de aangifte over het tweede tijdvak van het volgende jaar.
Btw: de aftrek van voorbelasting op personeelsvoorzieningen, waaronder feesten, vervalt boven 227 euro per medewerker per jaar (het BUA). Ook dat is werk voor de boekhouder, niet voor jou.
Veelgestelde vragen over de WKR bij een feest op eigen terrein
Valt een personeelsfeest op eigen locatie onder de werkkostenregeling?
Ja, en gunstig. Op een werkplek zet de Belastingdienst de waarde van drank en hapjes op 0 euro: je medewerkers krijgen er geen loon door en jij betaalt er geen belasting over. Alleen een maaltijd telt, voor een normbedrag van 4,05 euro per persoon. Dat bedrag wijs je aan als eindheffingsloon in de vrije ruimte.
Wat telt als werkplek voor de werkkostenregeling?
Elke plaats waar jullie mensen werken en waarvoor jullie arboverantwoordelijk zijn: de parkeerplaats, de hal, de kantine, het buitenterrein, een bouwplaats. Bij feesten geldt het ook voor het terrein van een andere vestiging van jullie bedrijf.
Wat kost een personeelsfeest fiscaal op een externe locatie?
Dan is het hele feest loon. Je neemt het factuurbedrag inclusief btw en zet dat in de vrije ruimte. Kom je erboven, dan betaal je als werkgever 80 procent eindheffing over het deel erboven.
Telt de partner van een medewerker ook mee?
Op de werkplek vallen partners in de praktijk onder dezelfde regels: drank en hapjes nul, een maaltijd 4,05 euro die bij de medewerker wordt geteld. Laat je boekhouder dit voor jullie situatie bevestigen.
Hoeveel vrije ruimte hebben we in 2026?
Twee procent van het fiscale loon tot en met 400.000 euro en 1,18 procent over het deel daarboven. De boekhouder rekent het uit op basis van kolom 14 van de loonstaat.
Valt een teamuitje met foodtruck onder de WKR?
Ja. Is het uitje op eigen terrein, dan gelden de werkplekregels. Ga je ergens anders heen, dan telt de hele factuur. Combineer je het met een zakelijk programma waarbij het feest bijkomstig is, dan zijn de consumpties gericht vrijgesteld.
Moeten we het feest per medewerker administreren?
Nee. Op de werkplek is het totaal aantal maaltijden genoeg: aantal keer 4,05 euro. Onze factuur noemt datum, locatie en aantal gasten, zodat de boekhouder alles op één plek heeft.
Wat als we meerdere feesten per jaar houden?
Dat mag. De Belastingdienst kijkt naar het totaal van alles wat je in een jaar aanwijst, niet naar het aantal feesten. Blijf onder de vrije ruimte en let op de gebruikelijkheid: tot 2.400 euro per persoon per jaar zit je in alle redelijkheid goed.
Moet er een zakelijk programma zijn, zoals een presentatie van de directie?
Nee, niet op eigen terrein. Op de werkplek kijkt de Belastingdienst naar de plek, niet naar het programma: drank en hapjes zijn daar 0 euro, ook als het feest puur feest is. Een zakelijk programma telt wel als je ergens anders viert. Dan zijn de consumpties alleen vrijgesteld als het zakelijke deel overheerst en het feest bijkomstig is. Een borrel na de kwartaalcijfers blijft voor de fiscus een borrel.
Wat als het feest heel groot of duur is?
De nihilwaardering geldt voor wat je in redelijkheid aanbiedt; dat beoordeelt de Belastingdienst per geval. Een optreden op de parkeerplaats valt volgens de Belastingdienst nog onder het feest, maar bij een feest dat buiten proportie is, kan dat anders uitpakken. Wat je aanwijst in de vrije ruimte (de maaltijden) moet bovendien gebruikelijk zijn: tot 2.400 euro per persoon per jaar zit je in alle redelijkheid goed. Twijfel je, dan is dit het moment om de accountant te bellen.
Vier op eigen terrein. Wij regelen de trucks.
Stuur je datum, locatie en aantal gasten. Je krijgt binnen enkele werkdagen een voorstel met line-up, en een factuur waar je boekhouder blij van wordt.
Liever even bellen? 010 261 4199
Toet toet, daar zijn we.
Nikki Brandes
Nikki denkt mee over een line-up die past bij jullie terrein, gezelschap en budget. Vragen over de werkkostenregeling leggen we samen met jullie accountant op tafel.